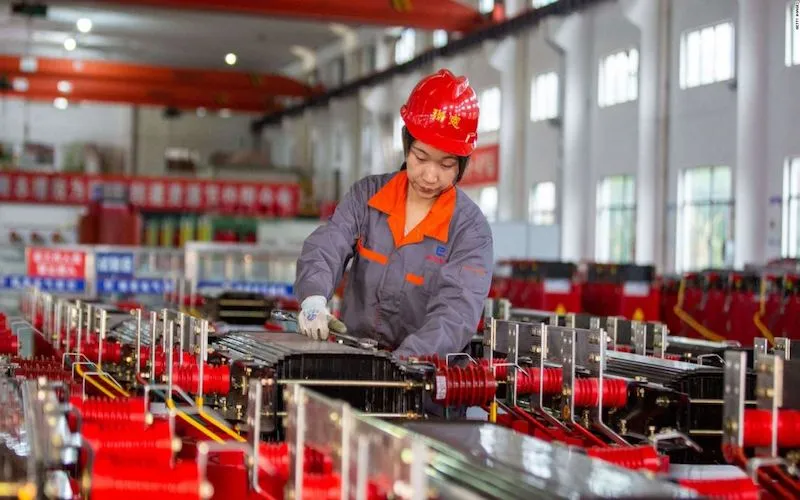
China vuelve a enfrentar presión inflacionaria en su sector industrial. Los precios al productor subieron 5% interanual en septiembre, el mayor avance desde 2022, impulsados por energía, materias primas y costos de fábrica más altos, en un momento en que la demanda interna todavía muestra señales de debilidad.
La segunda economía más grande del mundo acaba de registrar una señal incómoda para empresas, mercados y cadenas globales de suministro. El índice de precios al productor de China, conocido como PPI, subió 5,0% interanual en septiembre, acelerándose frente al 3,8% registrado en agosto.
El dato marca la mayor inflación industrial china desde mediados de 2022 y confirma un cambio importante: después de años de presiones deflacionarias en las fábricas, los costos de producción vuelven a subir con fuerza. La causa principal está en el encarecimiento de energía, combustibles, materias primas y productos industriales básicos.
El problema para China es que esta inflación de fábrica no llega acompañada de una recuperación fuerte del consumo. Mientras los costos industriales avanzan, la inflación al consumidor permanece contenida. Eso significa que muchas empresas podrían enfrentar mayores costos sin tener suficiente poder para trasladarlos a precios finales.
PPI de septiembre
Los precios al productor subieron 5% interanual.
Mayor ritmo
Es el avance más alto desde junio de 2022.
Motor principal
Energía, materias primas y bienes industriales.
Qué significa que el PPI de China haya subido 5%
El PPI mide los precios que reciben los productores industriales por sus bienes a la salida de fábrica. En términos simples, muestra cuánto están subiendo o bajando los costos y precios dentro del sector manufacturero antes de llegar al consumidor final.
Cuando el PPI sube con fuerza, puede indicar que las fábricas pagan más por insumos, energía, transporte, metales, químicos, combustibles o componentes. Si esas alzas se mantienen, las empresas tienen dos opciones: trasladar parte del costo al cliente o absorberlo reduciendo márgenes.
En China, el aumento de 5% es especialmente relevante porque llega después de un largo periodo de deflación industrial. Durante años, el exceso de capacidad, la débil demanda y la competencia de precios mantuvieron deprimidos los precios de fábrica. Ahora, el giro viene desde los costos.
La clave: China ya no enfrenta solo el problema de precios industriales débiles; ahora sus fábricas también sienten el golpe de insumos más caros.
Energía y materias primas: el origen de la presión
El incremento del PPI estuvo impulsado principalmente por energía y materias primas. Cuando suben petróleo, carbón, gas, metales, químicos o insumos industriales, el impacto se transmite rápidamente a sectores como manufactura, construcción, transporte, maquinaria, electrónica y bienes intermedios.
Reportes económicos señalan que los precios de producción se aceleraron por mayores costos de commodities y combustibles. También influyó una base de comparación baja del año anterior, lo que amplifica la variación interanual.
Este tipo de inflación es delicada porque no nace necesariamente de una economía sobrecalentada. Puede ser “inflación de costos”: las empresas pagan más para producir, pero los consumidores no necesariamente tienen más ingresos o más disposición a gastar.
Factores detrás del alza
Energía: mayores precios de combustibles elevan costos de producción y transporte.
Materias primas: metales, químicos y productos básicos presionan a la industria.
Base estadística: precios bajos el año anterior hacen que la comparación anual sea más alta.
Costos logísticos: transporte y distribución pueden amplificar el impacto.
Demanda débil: limita la capacidad de las empresas para trasladar precios al consumidor.
La inflación al consumidor sigue contenida
El dato más llamativo no es solo que el PPI subió 5%, sino que el índice de precios al consumidor no mostró una presión equivalente. Eso revela una brecha entre lo que ocurre en las fábricas y lo que llega a los hogares.
Cuando los costos industriales suben, pero el consumo final sigue débil, las empresas enfrentan un escenario difícil. Si suben precios, pueden perder ventas. Si no los suben, reducen sus ganancias. Esa presión es especialmente dura para compañías con márgenes bajos o fuerte competencia interna.
En China, esta brecha confirma que la recuperación económica continúa siendo desigual. La industria enfrenta costos más altos, mientras los hogares todavía no muestran una demanda suficientemente fuerte como para absorber una inflación amplia.
Lectura económica: no toda inflación es igual. En China, el problema parece venir más de costos de producción que de un boom de consumo.
Una recuperación industrial con señales mixtas
El aumento de precios industriales puede interpretarse de dos formas. Por un lado, puede indicar que la deflación de fábrica quedó atrás y que ciertos sectores vuelven a tener algo más de capacidad para elevar precios. Por otro, también puede ser una mala noticia si el alza proviene de insumos caros y no de una demanda fuerte.
La diferencia es importante. Una inflación industrial moderada, acompañada de más pedidos, mayor inversión y mejores ventas, puede ser saludable. Pero una inflación causada por energía y materias primas, con consumo débil, puede comprimir márgenes y frenar actividad.
Por eso, los analistas miran no solo el PPI, sino también exportaciones, inversión, consumo minorista, crédito, empleo urbano, actividad inmobiliaria y beneficios industriales. El número de 5% es importante, pero su impacto dependerá del resto del cuadro económico.
En simple: si los precios industriales suben porque las fábricas venden más, puede ser positivo; si suben porque producir cuesta más, puede ser un problema.
Por qué el mundo mira los precios de fábrica chinos
China es el centro manufacturero más importante del planeta. Sus fábricas producen bienes electrónicos, maquinaria, textiles, químicos, juguetes, electrodomésticos, paneles solares, baterías, componentes industriales y una enorme variedad de productos usados en todo el mundo.
Por eso, cuando suben los costos de fábrica en China, el impacto puede viajar por las cadenas globales de suministro. Importadores, minoristas y consumidores en otros países pueden terminar enfrentando precios más altos, especialmente si el aumento persiste durante varios meses.
Sin embargo, el efecto no es automático. Muchas empresas chinas compiten agresivamente en precios y podrían absorber parte del aumento para mantener ventas externas. También influye el tipo de cambio, los contratos de largo plazo y la demanda global.
Tabla resumen: qué muestra el dato industrial de China
| Indicador | Dato reciente | Interpretación |
|---|---|---|
| PPI anual | 5,0% en septiembre. | Mayor inflación de fábrica desde 2022. |
| PPI previo | 3,8% en agosto. | La aceleración fue fuerte en solo un mes. |
| Motor del alza | Energía, combustibles, materias primas y bienes industriales. | Sugiere inflación de costos más que exceso de demanda. |
| Consumo interno | Inflación al consumidor más contenida. | Muestra debilidad de demanda y menor poder de traslado de precios. |
| Riesgo empresarial | Presión sobre márgenes. | Las compañías pueden ganar menos si no trasladan costos. |
El fin de la deflación industrial, pero no necesariamente una buena noticia
Durante más de tres años, China enfrentó presiones deflacionarias en precios de fábrica. Esa etapa reflejaba exceso de capacidad, competencia feroz, menor demanda interna y dificultades en sectores como construcción e inmobiliario.
El regreso del PPI a terreno positivo podría parecer una buena señal porque indica que la caída de precios industriales quedó atrás. Sin embargo, el contexto importa. Si la recuperación viene de costos importados más altos, el beneficio para empresas puede ser limitado.
En otras palabras, salir de la deflación no siempre equivale a entrar en una expansión saludable. La pregunta central es si las fábricas chinas podrán vender más y mejorar márgenes, o si solo enfrentarán insumos más caros en un mercado aún competitivo.
Advertencia económica: una inflación industrial impulsada por costos puede golpear a las empresas si la demanda final no crece al mismo ritmo.
Sectores más expuestos al aumento de costos
Los sectores intensivos en energía suelen ser los primeros afectados. Acero, aluminio, cemento, químicos, vidrio, fertilizantes, refinación, transporte y manufactura pesada dependen de insumos que pueden encarecerse rápidamente cuando suben combustibles o materias primas.
También pueden verse afectados fabricantes de bienes de consumo duradero, como electrodomésticos, autos, maquinaria y equipos electrónicos. Aunque algunos componentes se abaraten por competencia tecnológica, otros insumos básicos pueden subir y presionar costos totales.
Las empresas exportadoras tienen una posición compleja. Si el mercado internacional acepta precios más altos, pueden trasladar parte del costo. Si no, tendrán que proteger cuota de mercado sacrificando rentabilidad.
Sectores vulnerables
Industria pesada: acero, cemento, aluminio y vidrio.
Químicos: fertilizantes, plásticos, resinas e insumos industriales.
Transporte: logística, carga, envíos y distribución.
Manufactura exportadora: bienes de consumo, maquinaria y componentes.
Construcción: materiales, equipos y suministros básicos.
Qué puede hacer Pekín ante esta presión
El margen de política económica es complicado. Si el gobierno estimula demasiado la demanda, puede alimentar más presión sobre precios. Si no hace nada, las empresas pueden enfrentar costos crecientes y una demanda interna débil.
Una respuesta posible es apoyar sectores estratégicos, mejorar crédito para empresas productivas, estabilizar energía, reforzar infraestructura logística y evitar que la presión de costos se convierta en quiebras o despidos. También puede intentar controlar exceso de capacidad en sectores donde la competencia destructiva reduce rentabilidad.
El Banco Popular de China tendrá que equilibrar crecimiento, inflación y tipo de cambio. Una política monetaria demasiado expansiva podría debilitar el yuan; una postura demasiado cautelosa podría frenar aún más la demanda.
Dilema de política: China necesita sostener crecimiento, pero sin convertir el alza de costos industriales en una inflación más amplia.
Impacto en exportaciones y cadenas globales
China mantiene una posición dominante en el comercio mundial. Si sus costos de producción suben, las empresas internacionales que dependen de proveedores chinos pueden enfrentar renegociaciones de precios, mayores costos logísticos o ajustes en inventarios.
El impacto será diferente por sector. En productos altamente competitivos, los fabricantes chinos podrían absorber costos para no perder clientes. En productos con menos sustitutos o cadenas más especializadas, el aumento podría trasladarse con mayor facilidad.
Para América Latina, este dato importa por dos vías. Primero, porque China es comprador clave de materias primas como cobre, hierro, soja, petróleo y minerales. Segundo, porque muchos países importan bienes manufacturados chinos. Si esos bienes se encarecen, puede haber presión adicional sobre precios locales.
¿Puede esta inflación industrial llegar al consumidor global?
La respuesta corta es: depende de cuánto dure. Un mes de inflación industrial alta puede ser absorbido por empresas, inventarios o contratos. Pero si el PPI se mantiene elevado durante varios meses, la presión puede trasladarse gradualmente a precios de exportación.
Los importadores podrían ver aumentos en bienes como electrodomésticos, componentes electrónicos, maquinaria, herramientas, productos plásticos, textiles técnicos o insumos industriales. En economías con monedas débiles frente al dólar o al yuan, el efecto puede ser mayor.
No obstante, la competencia global también funciona como freno. Si los compradores encuentran alternativas en Vietnam, India, México, Turquía u otros centros manufactureros, las fábricas chinas tendrán menos margen para subir precios.
Escenario probable: si los costos industriales chinos siguen subiendo, el efecto internacional será gradual, sectorial y más fuerte en productos con pocas alternativas de suministro.
Lo que deben observar los mercados en los próximos meses
El dato de septiembre no basta para definir una tendencia definitiva. Los mercados observarán si el PPI se mantiene cerca de 5%, si retrocede cuando bajen combustibles o si se extiende a más sectores industriales.
También será clave mirar los beneficios industriales. Si las utilidades caen pese al aumento de precios de fábrica, significará que los costos están golpeando más que los ingresos. Si las ganancias mejoran, el dato podría leerse como una recuperación más saludable.
Otro indicador decisivo será la inflación al consumidor. Si el CPI sigue bajo, la presión quedará concentrada en empresas. Si empieza a subir con fuerza, China podría enfrentar un problema más amplio de precios.
Indicadores a seguir
PPI mensual: mostrará si el alza fue puntual o persistente.
CPI: revelará si la inflación llega al consumidor.
Beneficios industriales: medirán si las empresas absorben costos o mejoran márgenes.
Exportaciones: indicarán si la demanda externa sigue fuerte.
Materias primas: petróleo, carbón, metales y químicos serán claves para la tendencia.
Tres escenarios para la economía china
El primer escenario es que el salto del PPI sea temporal. Si los precios de energía y materias primas se moderan, la inflación industrial podría bajar en los próximos meses sin afectar demasiado a consumidores ni empresas.
El segundo escenario es que los costos se mantengan altos, pero el consumo siga débil. En ese caso, las compañías tendrían que absorber parte del golpe y podrían reducir inversión, contratación o producción.
El tercer escenario es que la inflación industrial se traslade gradualmente al consumidor y a exportaciones. Esto complicaría la política económica china y podría generar efectos en precios globales, especialmente en bienes manufacturados.
| Escenario | Qué tendría que pasar | Impacto probable |
|---|---|---|
| Alza temporal | Energía y materias primas se estabilizan. | El PPI baja y la presión sobre empresas se modera. |
| Costos altos con demanda débil | Las fábricas pagan más, pero no venden mucho más. | Márgenes bajo presión y menor inversión industrial. |
| Traslado a precios finales | Empresas suben precios a consumidores o clientes externos. | Mayor inflación interna y posible presión sobre precios globales. |
Una señal incómoda para la economía mundial
El dato chino llega en un momento en que los mercados globales ya están atentos a la inflación en Estados Unidos, las tasas de interés, el precio del petróleo y las tensiones geopolíticas. Una China con costos industriales más altos añade otra fuente de incertidumbre.
Para bancos centrales, empresas e inversionistas, el mensaje es claro: la inflación global no depende solo del consumo occidental. También puede venir de costos de producción en Asia, energía y materias primas.
Si China logra contener el aumento sin dañar su recuperación, el episodio puede quedar como una presión temporal. Si se prolonga, podría convertirse en un nuevo obstáculo para la estabilidad de precios globales.
Conclusión
China registró en septiembre una inflación industrial de 5% interanual, el mayor avance de los precios al productor desde 2022. El salto estuvo impulsado principalmente por energía, materias primas y mayores costos de fábrica.
El dato muestra que la deflación industrial quedó atrás, pero no necesariamente confirma una recuperación sólida. La inflación al consumidor sigue contenida, lo que sugiere que muchas empresas podrían enfrentar costos más altos sin poder trasladarlos completamente a los clientes.
Para la economía mundial, el aumento del PPI chino es una señal que debe seguirse de cerca. Si los costos industriales se mantienen elevados, podrían presionar márgenes, exportaciones, cadenas de suministro y precios globales en los próximos meses.