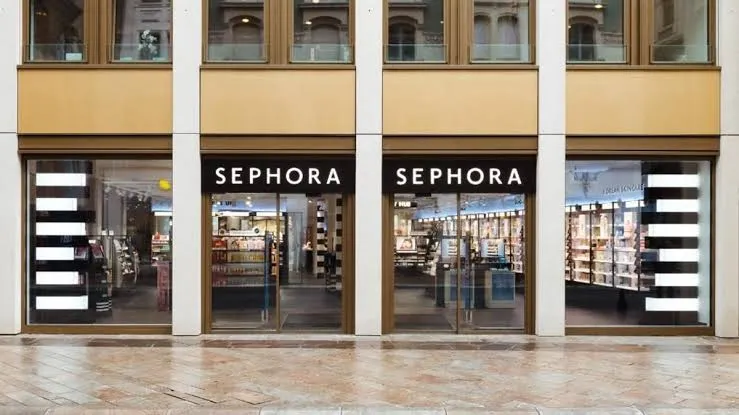
Sephora se consolida como uno de los principales motores de crecimiento de LVMH en un momento difícil para el lujo global. Mientras el grupo francés apenas logró avanzar 1% en el tercer trimestre de 2026, su división de retail selectivo, impulsada por la cadena de belleza, registró un desempeño muy superior y volvió a demostrar la fortaleza del negocio cosmético frente al enfriamiento de la moda de lujo.
LVMH, el mayor conglomerado de lujo del mundo, atraviesa una etapa de contrastes. Por un lado, sus marcas más emblemáticas de moda y marroquinería, como Louis Vuitton y Dior, enfrentan presión por la debilidad del consumo en China y el menor apetito de compradores aspiracionales. Por otro lado, Sephora continúa creciendo, ganando cuota de mercado y sosteniendo el dinamismo del grupo.
Los resultados del tercer trimestre muestran con claridad esa división interna. El grupo registró ingresos de 18.500 millones de euros y un crecimiento orgánico de apenas 1%, mientras el negocio de moda y cuero cayó 5%. En contraste, la división de retail selectivo, donde Sephora es la gran protagonista, avanzó alrededor de 8% en el trimestre, según reportes financieros.
La lectura del mercado es directa: en un entorno donde vender bolsos, ropa de lujo y accesorios premium se ha vuelto más difícil, la belleza sigue siendo una categoría más resistente. Sephora, con su combinación de tiendas físicas, comercio electrónico, lanzamientos exclusivos, marcas virales y experiencia omnicanal, se ha convertido en una pieza estratégica para sostener el crecimiento de LVMH.
Crecimiento del grupo
LVMH avanzó solo 1% en el tercer trimestre de 2026.
Motor destacado
Selective Retailing creció cerca de 8%, impulsado por Sephora.
Área bajo presión
Moda y marroquinería cayó 5% por menor demanda, especialmente en China.
Sephora vuelve a brillar dentro de LVMH
Sephora se ha convertido en una de las marcas más dinámicas del portafolio de LVMH. Aunque el grupo es conocido mundialmente por Louis Vuitton, Dior, Fendi, Celine, Bulgari, Tiffany y Moët & Chandon, el negocio de belleza minorista está ganando cada vez más peso estratégico.
La división de retail selectivo incluye negocios como Sephora y otros formatos comerciales, pero la cadena de belleza es el activo más visible y de mayor tracción. LVMH destacó que Sephora continúa ganando cuota de mercado en varios países y consolidando su liderazgo global.
El crecimiento de Sephora no se explica solo por vender maquillaje. La marca ha construido un ecosistema donde conviven grandes firmas cosméticas, marcas emergentes, lanzamientos exclusivos, experiencias en tienda, asesoría personalizada, programas de fidelización y una fuerte presencia digital.
La clave: Sephora está funcionando como refugio de crecimiento para LVMH en un momento en que la moda de lujo pierde fuerza en mercados clave.
Por qué Sephora crece cuando el lujo tradicional se enfría
La belleza tiene una ventaja importante frente a otras categorías de lujo: su precio de entrada es más accesible. Mientras un bolso de Louis Vuitton o Dior puede costar miles de dólares, un perfume, una base, un labial, un sérum o una crema premium permiten al consumidor entrar al universo del lujo con una inversión menor.
Este fenómeno suele llamarse “lujo accesible” o “pequeño lujo”. En tiempos de incertidumbre económica, muchos consumidores reducen compras grandes, pero siguen dispuestos a gastar en productos de belleza, bienestar y cuidado personal.
Sephora aprovecha esa tendencia porque combina marcas aspiracionales con productos de rotación frecuente. A diferencia de un bolso, que puede comprarse una vez cada varios años, los cosméticos y productos de cuidado facial se reponen constantemente.
Lectura comercial: la belleza premium resiste mejor que otros segmentos porque mezcla deseo, recurrencia de compra y precios más accesibles dentro del universo del lujo.
Moda y cuero: el punto débil del trimestre
El contraste más fuerte dentro de LVMH está en su división de moda y marroquinería. Esta unidad, históricamente la más rentable y emblemática del grupo, registró una caída orgánica de 5% en el trimestre.
La debilidad se explica principalmente por el menor consumo en China, un mercado que durante años fue motor de crecimiento para las grandes casas de lujo. La desaceleración económica, la menor confianza del consumidor, la presión inmobiliaria y un ambiente menos favorable para el gasto ostentoso han afectado las compras de artículos de alto precio.
También hay una discusión más amplia sobre los precios del lujo. Durante los últimos años, muchas marcas subieron de manera agresiva sus precios. Ahora, parte de los consumidores aspiracionales parece más selectiva, menos dispuesta a pagar cualquier cifra y más abierta a marcas de precio medio o experiencias alternativas.
En perspectiva: LVMH sigue siendo un gigante del lujo, pero sus resultados muestran que incluso las marcas más fuertes no están inmunes al cambio de hábitos de consumo.
China, el gran problema para el lujo europeo
China sigue siendo el principal foco de preocupación para LVMH y para todo el sector del lujo europeo. Durante años, el consumidor chino impulsó ventas de bolsos, relojes, joyas, perfumes y moda de alta gama. Pero la recuperación posterior a la pandemia no ha sido tan sólida como esperaban muchas empresas.
El menor crecimiento económico, la crisis inmobiliaria, la vigilancia sobre grandes fortunas y la caída de confianza han reducido el entusiasmo por las compras de lujo. Para marcas como Louis Vuitton y Dior, esto representa un desafío relevante porque China y Asia fueron motores esenciales de expansión.
El problema para LVMH es que la moda de lujo depende mucho de la percepción de exclusividad, deseo y confianza económica. Cuando esos factores se debilitan, los consumidores retrasan compras, buscan alternativas o priorizan categorías menos costosas como belleza y cuidado personal.
Factores que afectan al lujo en China
Menor confianza: los consumidores reducen compras de alto valor.
Presión económica: la crisis inmobiliaria golpea la percepción de riqueza.
Mayor prudencia social: gastar en lujo visible puede ser menos atractivo en ciertos contextos.
Competencia alternativa: marcas medias y locales ganan espacio frente al lujo tradicional.
Sephora y el poder de las marcas virales
Uno de los factores que explican el buen momento de Sephora es su capacidad para detectar y escalar marcas con fuerte tracción en redes sociales. LVMH mencionó lanzamientos exclusivos como Rhode y varias marcas C-Beauty, que refuerzan la propuesta de novedad constante.
El consumidor de belleza actual no compra solo por tradición. También busca tendencias, ingredientes, recomendaciones de creadores, resultados visibles, empaques atractivos y productos que se vuelven virales en TikTok, Instagram o YouTube.
Sephora ha logrado posicionarse como un curador de esas tendencias. Su ventaja no está solo en vender productos, sino en seleccionar marcas, crear experiencias, impulsar descubrimiento y convertir la compra de belleza en una actividad social y digital.
Belleza premium: una categoría más resistente
El mercado de belleza premium tiene características distintas al lujo tradicional. Es más dinámico, más repetitivo y más conectado con hábitos diarios. Una persona puede aplazar la compra de un bolso, pero seguir adquiriendo protector solar, perfume, base, maquillaje, tratamiento capilar o crema hidratante.
Además, la belleza está vinculada a bienestar, autoestima, imagen personal y cuidado cotidiano. En muchos casos, estos productos se perciben como parte de una rutina, no solo como un lujo ocasional.
Esto explica por qué Sephora puede crecer incluso cuando otras categorías se desaceleran. La cadena está ubicada en un punto estratégico: vende aspiración, pero también vende productos de uso frecuente.
Dato comercial: la belleza premium combina margen, recurrencia y tendencia; por eso puede convertirse en una categoría defensiva dentro del lujo.
Tabla comparativa: el contraste dentro de LVMH
| División | Desempeño reciente | Factor principal | Lectura estratégica |
|---|---|---|---|
| Selective Retailing | Crecimiento cercano a 8% en el trimestre. | Fuerte desempeño de Sephora y ganancias de cuota de mercado. | Se convierte en motor defensivo de crecimiento. |
| Moda y marroquinería | Caída orgánica de 5%. | Debilidad en China y menor demanda de lujo aspiracional. | Es el principal foco de preocupación del mercado. |
| Perfumes y cosméticos | Crecimiento moderado. | Demanda estable, pero competencia intensa. | Complementa la fortaleza de Sephora en belleza. |
| Grupo LVMH | Crecimiento orgánico de 1%. | Resultados mixtos entre divisiones. | El grupo resiste, pero el crecimiento se concentra en áreas específicas. |
Por qué los inversionistas siguen preocupados
A pesar del buen desempeño de Sephora, los inversionistas siguen mirando con cautela a LVMH. La razón es simple: la moda y marroquinería continúa siendo una de las divisiones más importantes y rentables del grupo.
Si Louis Vuitton, Dior y otras casas emblemáticas pierden impulso, el crecimiento de Sephora ayuda, pero no necesariamente compensa por completo la presión sobre el corazón histórico del negocio. Por eso, los resultados han sido leídos como una señal mixta: la belleza funciona, pero el lujo tradicional sigue débil.
La caída de las acciones de LVMH durante 2026 refleja esa preocupación. El mercado teme que la recuperación del lujo chino tarde más de lo previsto y que los márgenes del sector enfrenten más presión si los consumidores continúan resistiéndose a precios elevados.
Advertencia financiera: este artículo es informativo y no constituye recomendación de inversión. Las acciones del sector lujo pueden ser volátiles ante cambios en consumo, China, divisas y resultados corporativos.
Sephora como modelo de retail moderno
Sephora no es solo una cadena de tiendas. Es un modelo de retail moderno que combina experiencia física, datos de cliente, comercio electrónico, comunidad, contenido, asesoría y descubrimiento de marcas.
Sus tiendas funcionan como espacios de prueba, exploración y recomendación. El cliente puede comparar productos, recibir asesoría, probar texturas, conocer lanzamientos y construir rutinas personalizadas. Esa experiencia sigue siendo difícil de replicar solo con comercio electrónico.
Al mismo tiempo, Sephora ha fortalecido su plataforma digital y su programa de fidelización, lo que le permite conocer mejor a sus consumidores, recomendar productos y aumentar recurrencia. Esa combinación de tienda física y ecosistema digital explica buena parte de su fortaleza.
Lectura de negocio: Sephora demuestra que el retail físico puede seguir creciendo cuando ofrece experiencia, curaduría, comunidad y conexión digital.
El desafío de LVMH: equilibrar lujo clásico y consumo moderno
LVMH enfrenta un reto estratégico complejo. Debe proteger el prestigio de sus casas históricas sin depender únicamente de aumentos de precios o de la demanda china. Al mismo tiempo, necesita aprovechar negocios más dinámicos como Sephora, donde el consumidor cambia rápido y las tendencias se renuevan constantemente.
El grupo no puede convertir todo su portafolio en belleza ni abandonar la exclusividad que define a sus marcas de lujo. Pero sí puede aprender de Sephora: velocidad, cercanía al consumidor, lanzamientos frecuentes, experiencia omnicanal y lectura rápida de tendencias.
En el nuevo mapa del lujo, la herencia de marca sigue siendo valiosa, pero ya no basta. Los consumidores quieren calidad, historia, innovación, experiencia, comunidad y precios que perciban como justificados.
Retos clave para LVMH
Recuperar China: mejorar ventas sin erosionar exclusividad.
Defender precios: justificar el valor percibido de marcas de moda.
Aprovechar Sephora: seguir creciendo en belleza sin saturar el mercado.
Captar generaciones jóvenes: conectar con consumidores que descubren marcas en redes sociales.
Equilibrar portafolio: compensar divisiones débiles con negocios más resilientes.
Qué significa para la industria del lujo
El caso de LVMH ofrece una señal para toda la industria: el lujo ya no crece de manera uniforme. Algunas categorías, como belleza, joyería y ciertos segmentos de retail, muestran más resistencia. Otras, como moda de alto precio y marroquinería, enfrentan mayor presión.
Esto obliga a los grupos de lujo a diversificar fuentes de crecimiento. Ya no basta con confiar en bolsos icónicos, aumentos de precios y demanda china. Las empresas necesitan formatos más ágiles, presencia digital fuerte y productos que conecten con consumidores más jóvenes.
Sephora aparece como ejemplo de esa transición. Su éxito muestra que el lujo puede crecer cuando se acerca a rutinas cotidianas, comunidades digitales y categorías de consumo más frecuentes.
En perspectiva: el futuro del lujo podría depender menos del producto icónico aislado y más de ecosistemas completos de experiencia, comunidad y recurrencia de compra.
Tabla resumen: por qué Sephora sostiene a LVMH
| Factor | Cómo beneficia a Sephora | Impacto para LVMH |
|---|---|---|
| Precio de entrada | Productos premium más accesibles que bolsos o ropa de lujo. | Atrae consumidores que reducen compras grandes, pero mantienen pequeños lujos. |
| Recurrencia | Cosméticos y cuidado personal se reponen con frecuencia. | Genera flujo de ventas más constante. |
| Lanzamientos virales | Marcas exclusivas y tendencias de redes atraen tráfico. | Refuerza liderazgo en belleza y conexión con jóvenes consumidores. |
| Omnicanalidad | Combina tienda física, e-commerce y fidelización. | Moderniza el perfil minorista del grupo. |
Conclusión: Sephora se convierte en el salvavidas de crecimiento de LVMH
Los resultados de LVMH muestran una realidad contundente: el lujo tradicional atraviesa una etapa complicada, pero la belleza premium sigue siendo una fuente de crecimiento. Sephora se ha convertido en uno de los activos más valiosos del grupo porque combina accesibilidad, recurrencia, experiencia, tendencias y fortaleza digital.
Mientras LVMH crece apenas 1% y su división de moda y marroquinería cae 5%, el retail selectivo impulsado por Sephora avanza cerca de 8% y ofrece una señal de resiliencia. Esta diferencia revela que el consumidor no ha abandonado el lujo, pero sí está cambiando la forma en que lo consume.
Para LVMH, el reto será aprovechar el impulso de Sephora sin perder de vista la recuperación de sus marcas históricas. Para la industria, el mensaje es claro: el futuro del lujo no estará definido solo por bolsos y pasarelas, sino también por belleza, experiencia, comunidad y capacidad de adaptarse rápidamente a nuevos hábitos de consumo.
Resumen final
LVMH creció solo 1% en el tercer trimestre de 2026, reflejando un entorno difícil para el lujo.
Selective Retailing avanzó cerca de 8%, impulsado principalmente por el fuerte desempeño de Sephora.
Moda y marroquinería cayó 5%, afectada por la debilidad en China y menor demanda de productos de alto precio.
Sephora gana cuota de mercado gracias a su modelo omnicanal, lanzamientos exclusivos y fortaleza en belleza premium.
El caso confirma que la belleza se ha convertido en una de las categorías más resistentes dentro del negocio global del lujo.