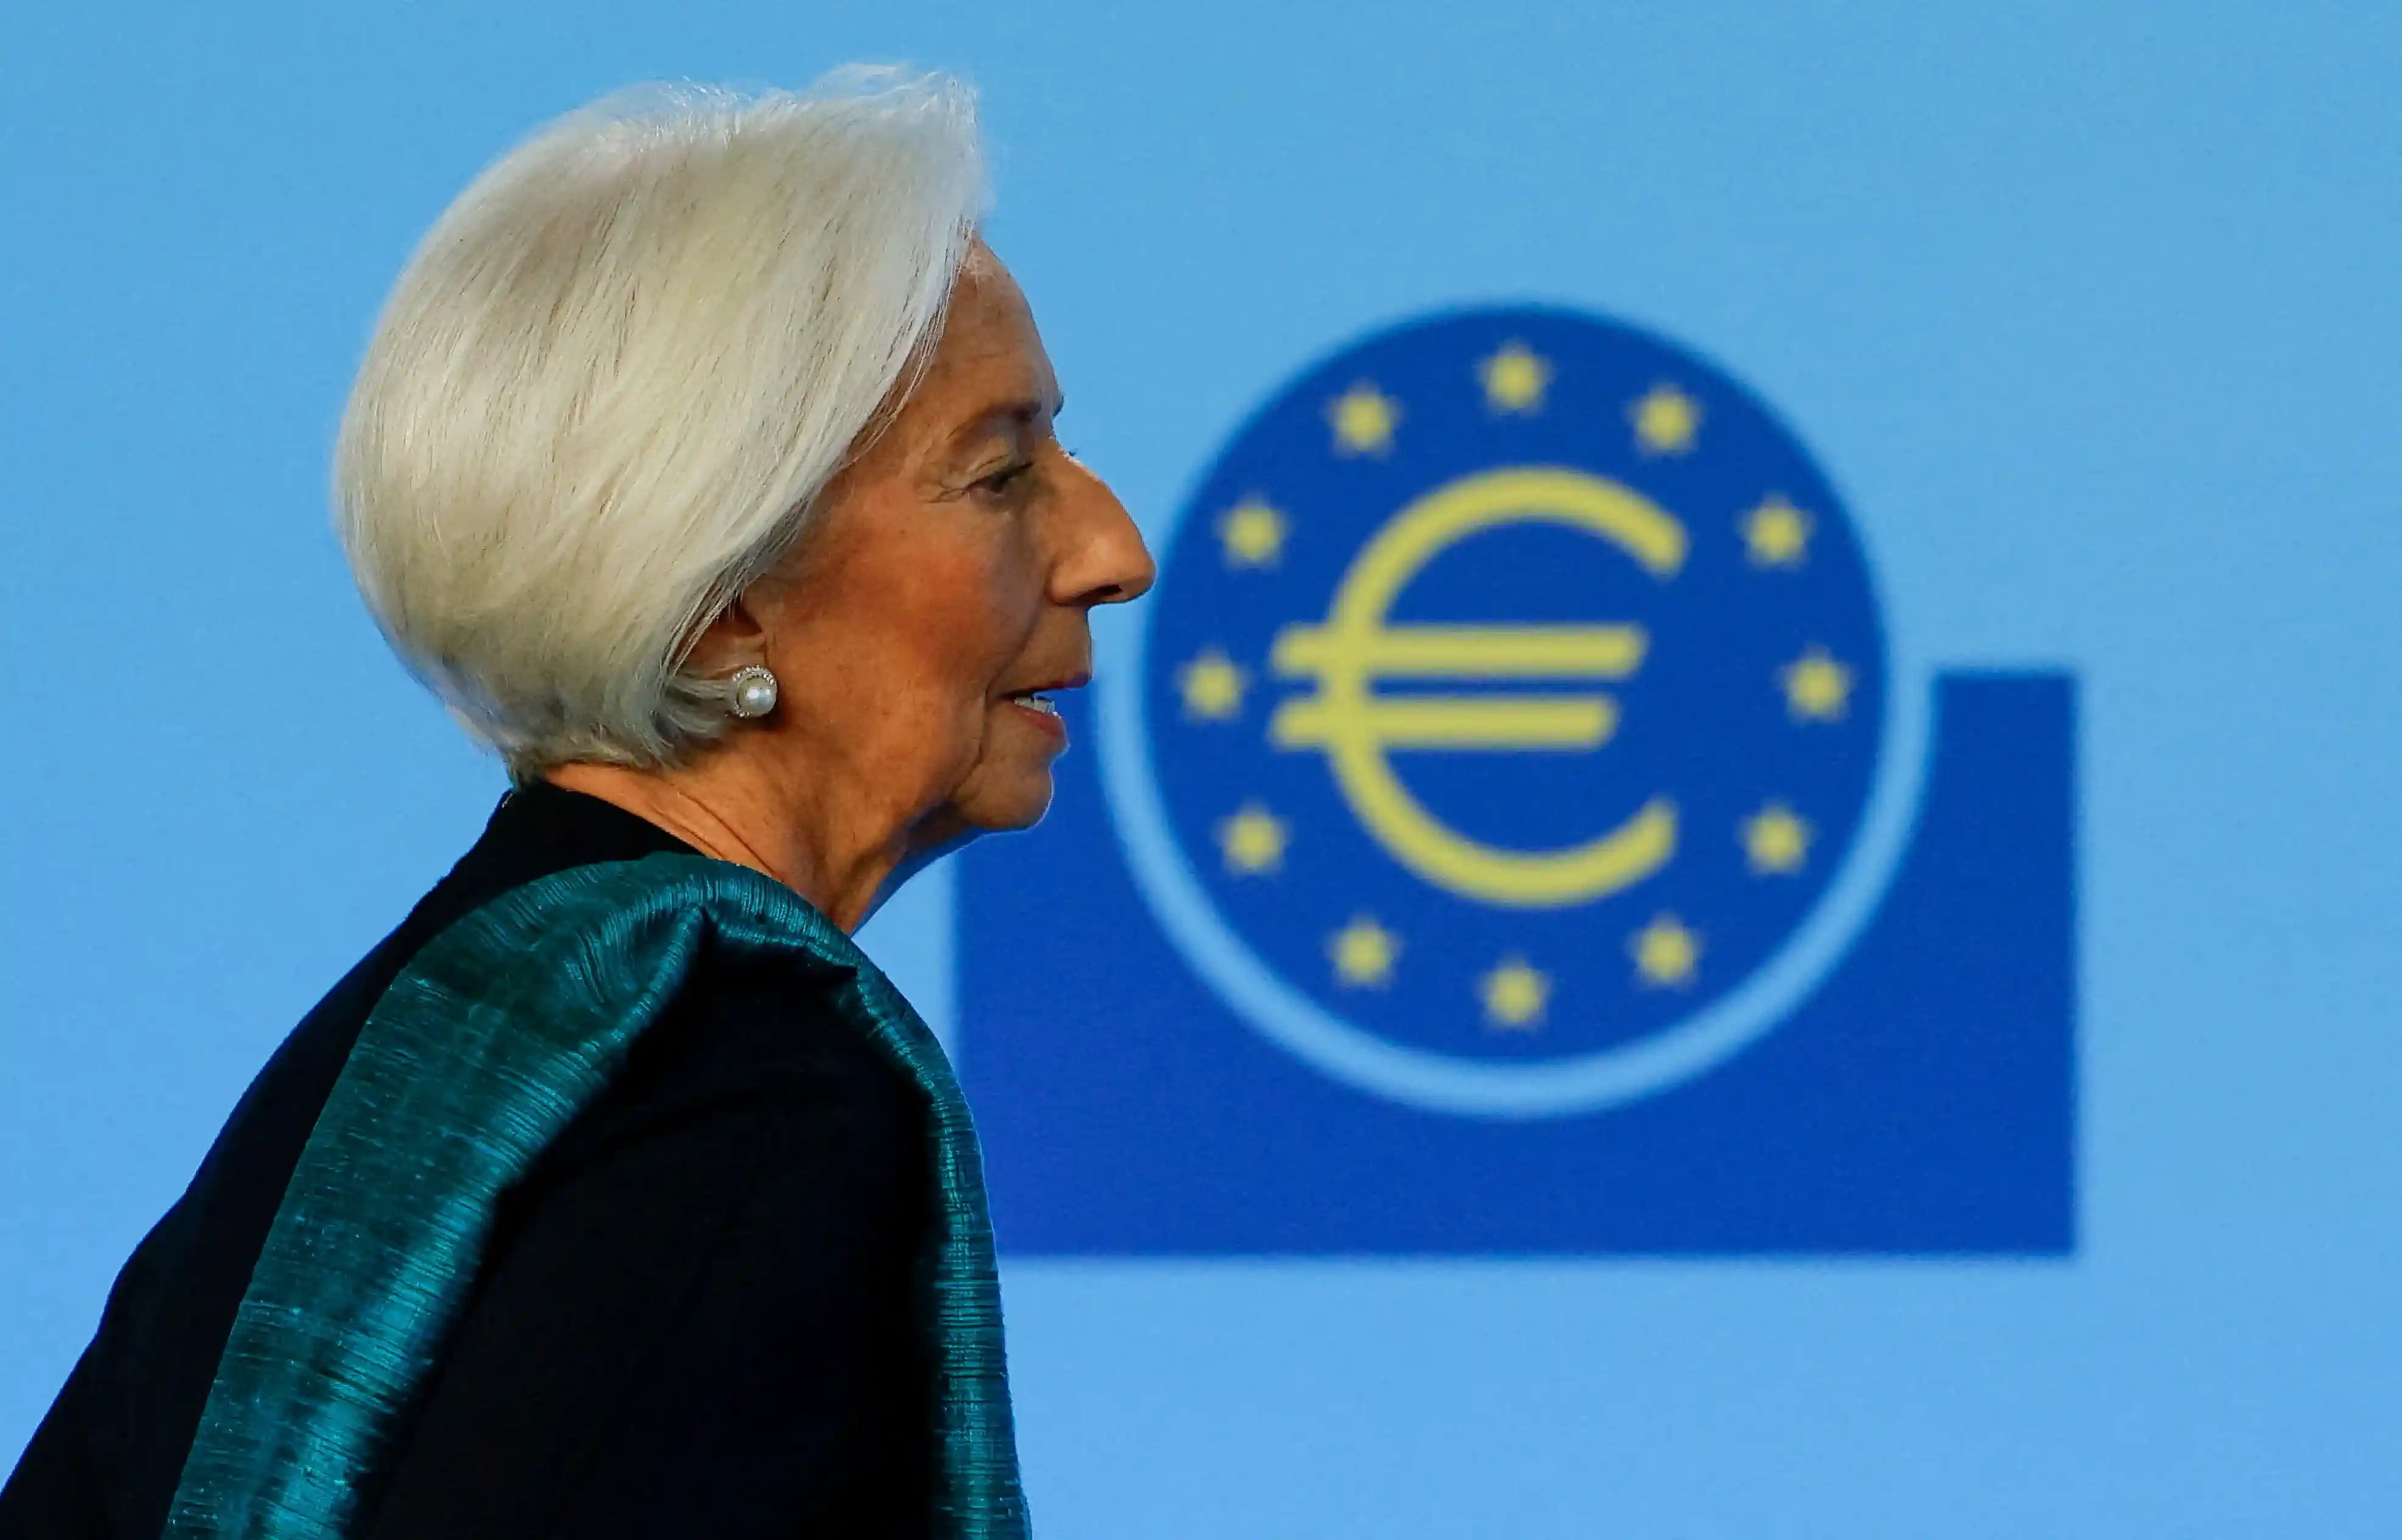
La caída del precio de los bonos está elevando los costos de financiamiento en Europa y podría convertirse en un nuevo freno para su economía. Christine Lagarde, presidenta del Banco Central Europeo, advirtió que el encarecimiento del crédito reducirá la capacidad de consumo e inversión y podría moderar las presiones inflacionarias. Pero también existe un riesgo: que las familias y empresas sufran los efectos de intereses elevados mientras los precios de la energía continúan aumentando.
Europa enfrenta un nuevo desafío financiero que podría modificar las próximas decisiones del Banco Central Europeo (BCE). La reciente ola de ventas de bonos soberanos está impulsando los rendimientos de la deuda y encareciendo el financiamiento para gobiernos, empresas y hogares.
La presidenta del BCE, Christine Lagarde, afirmó este sábado 17 de octubre de 2026 que estas condiciones están endureciendo el entorno financiero de la eurozona más de lo previsto hace apenas unas semanas.
Las declaraciones fueron realizadas durante las reuniones anuales del Fondo Monetario Internacional (FMI) y el Banco Mundial, celebradas en Bangkok, Tailandia.
Según Reuters, Lagarde considera que la subida de los intereses de largo plazo podría reducir el crecimiento económico y limitar la transmisión del encarecimiento de los combustibles hacia otros productos y servicios.
La advertencia llega en un momento especialmente complejo: la inflación anual de la eurozona alcanzó el 3,8% en septiembre, impulsada principalmente por los costos energéticos, mientras la economía mantiene una recuperación frágil.
Inflación anual de la eurozona en septiembre de 2026.
Tasa de depósito del BCE tras las subidas de junio y septiembre.
Nivel previsto para diciembre por economistas encuestados por Reuters, no confirmado por el BCE.
Lagarde advierte que el financiamiento europeo se ha endurecido
Durante su intervención ante ministros de Finanzas y autoridades monetarias, Christine Lagarde explicó que las tasas de interés de largo plazo han aumentado significativamente desde la última reunión del BCE.
La presidenta del organismo señaló que, aunque la actividad económica europea ha mostrado resistencia, las condiciones actuales de financiamiento ya están generando nuevas restricciones.
En su declaración oficial ante el Comité Monetario y Financiero Internacional, Lagarde afirmó que este endurecimiento podría reducir el crecimiento y limitar la repercusión de los mayores costos energéticos sobre otros precios más de lo contemplado en las proyecciones de septiembre.
La afirmación tiene importantes implicaciones: los mercados financieros podrían estar produciendo parte del efecto restrictivo que normalmente busca un banco central cuando aumenta sus tasas oficiales.
Sin embargo, esto no significa que el BCE haya descartado futuras subidas de intereses.
Las decisiones seguirán dependiendo de los datos económicos, la inflación subyacente y la evolución de los riesgos.
La paradoja económica: una caída de los precios de los bonos puede contribuir a frenar la inflación al encarecer el crédito, pero ese mismo mecanismo puede debilitar el consumo, la inversión y el crecimiento europeo.
¿Por qué cuando caen los bonos aumentan las tasas de interés?
Para comprender la advertencia de Lagarde es importante distinguir entre el precio de un bono y su rendimiento.
Los bonos soberanos son instrumentos de deuda mediante los cuales los gobiernos obtienen recursos de inversionistas a cambio de pagos futuros.
Cuando un bono ya emitido se vende a un precio menor en el mercado secundario, su rendimiento efectivo aumenta.
Por ejemplo, imaginemos un bono que paga 40 euros anuales de intereses y cuyo valor de mercado es de 1.000 euros.
Su rendimiento corriente sería del 4%. Si el mismo bono pasa a venderse por 800 euros, esos 40 euros representarían un rendimiento corriente del 5%.
Es un ejemplo simplificado, ya que el rendimiento al vencimiento también depende del plazo y del valor que se devolverá al finalizar el bono.
Esta relación inversa explica por qué las ventas masivas de bonos suelen generar preocupación entre empresas y gobiernos: los mayores rendimientos del mercado pueden trasladarse al costo de nuevas emisiones y préstamos.
Cómo funciona la relación entre bonos y crédito
1. Los inversionistas venden bonos: aumenta la presión bajista sobre sus precios.
2. Suben los rendimientos: el mercado exige una rentabilidad mayor.
3. Se encarece el financiamiento: nuevos bonos y determinados préstamos pueden requerir tasas más altas.
4. Se reduce la demanda: familias y empresas pueden retrasar compras e inversiones.
Francia, entre los países más afectados por la caída de bonos
La presión sobre la deuda soberana no afecta de manera uniforme a todos los países europeos.
Francia figura entre las economías más observadas debido a su endeudamiento público y las preocupaciones sobre sus perspectivas fiscales.
El aumento de los rendimientos de sus bonos refleja la mayor compensación que los inversionistas exigen para financiar al Estado.
La situación resulta especialmente sensible porque Francia debe financiar compromisos de gasto y refinanciar obligaciones existentes.
Si el costo del endeudamiento permanece elevado durante un periodo prolongado, el presupuesto público podría destinar más recursos al pago de intereses.
Sin embargo, eso no significa que toda la deuda francesa cambie inmediatamente de costo: muchos bonos mantienen tasas fijas hasta su vencimiento.
Los gobiernos de otras economías también afrontan presiones por el aumento de las necesidades de financiamiento, el gasto público y la inflación.
Los analistas consideran que la sostenibilidad de la deuda y la credibilidad de los planes presupuestarios serán factores importantes para los mercados durante los próximos meses.
La inflación energética agrava el problema europeo
Uno de los principales desafíos para el BCE es la evolución de los precios internacionales del petróleo y del gas.
Las tensiones geopolíticas en Oriente Medio, vinculadas al conflicto con Irán, han generado nuevas presiones sobre los mercados energéticos.
En septiembre, la inflación general de la eurozona alcanzó el 3,8%, mientras la inflación subyacente se situó en el 2,5%.
La inflación subyacente excluye determinados componentes volátiles, principalmente energía y alimentos, y ayuda a identificar las presiones de precios más persistentes.
El BCE teme que aumentos sostenidos de la energía terminen reflejándose en transporte, alimentación, servicios y salarios.
Pero Lagarde considera que el endurecimiento financiero podría reducir la capacidad de empresas y consumidores de absorber o trasladar esos mayores costos.
Por ejemplo, si los hogares ya están pagando más intereses y enfrentan menor poder adquisitivo, las empresas podrían encontrar más dificultades para subir precios sin perder ventas.
Importante: reducir la inflación significa que los precios aumentan más lentamente. No implica necesariamente que los alimentos, combustibles o servicios regresen a los precios anteriores.
La inteligencia artificial también presiona al mercado de deuda
El aumento del costo del financiamiento no está relacionado únicamente con los déficits públicos o la inflación.
Las inversiones masivas en inteligencia artificial también están intensificando la competencia internacional por el capital.
La construcción de centros de datos, la compra de semiconductores, la infraestructura eléctrica y los proyectos digitales requieren grandes cantidades de financiamiento.
Al mismo tiempo, numerosos gobiernos necesitan captar recursos para infraestructura, defensa y servicios públicos.
Cuando empresas y Estados demandan más capital, los inversionistas pueden exigir rendimientos superiores para proporcionar esos fondos.
Esta competencia contribuye a explicar parte de las presiones recientes sobre los mercados internacionales de bonos.
No obstante, la magnitud del efecto de la inteligencia artificial sobre los rendimientos europeos todavía está sujeta a análisis y no puede atribuirse a una única causa.
¿Cómo afecta la caída de los bonos a familias, empresas y gobiernos?
Las consecuencias de un aumento sostenido de los rendimientos de bonos pueden trasladarse a diferentes partes de la economía.
| Sector | Posible consecuencia | Efecto económico |
|---|---|---|
| Familias | Hipotecas y nuevos créditos más caros. | Menor capacidad para consumir o comprar viviendas. |
| Empresas | Mayor costo de préstamos y emisión de deuda. | Posibles retrasos de inversiones y contrataciones. |
| Gobiernos | Financiamiento más costoso al emitir nueva deuda. | Presión sobre presupuestos y gasto público. |
| Consumidores | Menor disponibilidad de crédito y demanda más débil. | Posible moderación de la inflación. |
| Inversionistas | Pérdidas de valor en bonos existentes y nuevos rendimientos más altos. | Mayor volatilidad y ajustes de carteras. |
Análisis de los mecanismos de transmisión financiera a partir de las declaraciones del BCE y reportes de Reuters del 17 de octubre de 2026.
¿El Banco Central Europeo volverá a subir las tasas?
La pregunta sigue abierta.
El BCE aumentó sus principales tasas en junio y septiembre de 2026 para responder al repunte inflacionario.
Tras esas decisiones, la tasa de depósito llegó al 2,50%.
Una encuesta de Reuters publicada el 8 de octubre encontró que los economistas esperaban mayoritariamente otra subida de 25 puntos básicos en diciembre, hasta el 2,75%.
Sin embargo, las expectativas de los analistas no representan una decisión del banco central.
Lagarde ha reiterado que el BCE evaluará la información disponible en cada reunión, incluyendo la inflación, los salarios, la actividad económica y la transmisión de la política monetaria.
El presidente del Bundesbank, Joachim Nagel, también indicó que la lucha contra la inflación todavía no puede considerarse terminada.
Por su parte, Olli Rehn, representante de Finlandia en el BCE, señaló que todavía no se observan efectos significativos de segunda ronda de los mayores precios energéticos sobre salarios y otros precios, aunque consideró necesario mantener la vigilancia.
Los factores que observará el BCE
Inflación: evolución de los precios generales y subyacentes.
Energía: duración del aumento del petróleo y del gas.
Salarios: posibilidad de que los mayores costos se propaguen a las remuneraciones.
Crédito: impacto de los rendimientos de bonos sobre préstamos e inversión.
Crecimiento: fortaleza del consumo, producción y actividad empresarial.
El BCE prevé una recuperación moderada de la eurozona
Las proyecciones oficiales del Banco Central Europeo, publicadas en septiembre de 2026, anticipan un crecimiento de apenas el 0,9% para la zona euro durante el presente año.
Para 2027 prevén una expansión del 1,4%, seguida de un crecimiento del 1,5% en 2028.
Estas previsiones se formularon antes de incorporar plenamente el reciente endurecimiento de las condiciones financieras.
La advertencia de Lagarde significa que, si los rendimientos permanecen elevados, podrían aparecer riesgos adicionales para estas perspectivas.
Al mismo tiempo, el organismo espera que la inflación se modere conforme disminuya el impacto del encarecimiento energético.
El BCE considera posible que la inflación regrese cerca del objetivo del 2% hacia finales de 2027, aunque reconoce importantes riesgos geopolíticos y financieros.
| Año | Crecimiento proyectado de la eurozona |
|---|---|
| 2026 | 0,9% |
| 2027 | 1,4% |
| 2028 | 1,5% |
Fuente: Declaración oficial de Christine Lagarde ante el Comité Monetario y Financiero Internacional, 17 de octubre de 2026, basada en las proyecciones del BCE de septiembre.
¿Por qué una inflación más baja no sería necesariamente una buena noticia?
La reducción de la inflación suele ser favorable porque permite recuperar estabilidad de precios y facilita la planificación económica.
Pero el mecanismo que produce esa reducción importa.
Si los precios se moderan gracias a una mayor productividad, mejor suministro energético o menores costos de producción, la economía puede beneficiarse.
En cambio, si la inflación disminuye porque las familias dejan de consumir y las empresas reducen inversiones debido al costo del financiamiento, puede producirse un debilitamiento económico.
Esta es una de las preocupaciones planteadas por las declaraciones de Lagarde.
El mercado de bonos podría contribuir a contener la inflación, pero también agravar las dificultades de una economía que ya enfrenta crecimiento limitado.
El objetivo del BCE será evitar una inflación persistentemente elevada sin imponer una restricción excesiva sobre la actividad.
La diferencia esencial: no es lo mismo reducir la inflación mediante una mayor oferta de bienes y servicios que hacerlo mediante una caída del consumo y la inversión. El resultado sobre el crecimiento puede ser muy distinto.
¿Puede afectar esta situación a Perú y América Latina?
Los movimientos de los mercados financieros europeos pueden tener consecuencias indirectas en otras regiones.
Cuando los bonos de las principales economías ofrecen rendimientos más altos, los inversionistas internacionales pueden modificar la distribución de sus capitales.
Esto puede influir en las condiciones de financiamiento de gobiernos y empresas de países emergentes.
Para Perú, los efectos potenciales incluyen cambios en los flujos de inversión, costos de endeudamiento internacional y volatilidad de los mercados cambiarios.
También podría influir una desaceleración europea sobre las perspectivas comerciales de determinados sectores exportadores.
Sin embargo, estos mecanismos no son automáticos y dependen de las condiciones nacionales, la política monetaria local y el comportamiento de la economía mundial.
El Banco Central de Reserva del Perú toma sus propias decisiones de política monetaria considerando principalmente la inflación y la actividad económica del país, junto con los riesgos externos.
Para Perú: la subida de rendimientos europeos puede afectar los mercados internacionales, pero no significa que las tasas de crédito peruanas deban aumentar automáticamente ni que el BCRP deba replicar las decisiones del BCE.
Tres posibles escenarios para Europa
| Escenario | Qué podría ocurrir | Impacto posible |
|---|---|---|
| Estabilización financiera | Los rendimientos dejan de aumentar y la energía se modera. | Menor presión inflacionaria y recuperación gradual. |
| Crédito persistentemente caro | Los rendimientos continúan elevados y afectan inversión y consumo. | Menor crecimiento y posible moderación de la inflación por demanda. |
| Choque energético prolongado | Los combustibles mantienen precios elevados mientras el crédito sigue caro. | Crecimiento débil e inflación resistente. |
Estos escenarios representan posibilidades económicas, no predicciones definitivas del Banco Central Europeo.
La estabilidad financiera será decisiva para las próximas decisiones
La caída de los bonos no solamente modifica los intereses. También puede generar pérdidas de valoración en carteras de inversionistas, bancos y otros intermediarios financieros.
El BCE considera que los bancos de la eurozona mantienen reservas de capital y liquidez sólidas, pero advierte sobre vulnerabilidades en determinados segmentos de financiamiento no bancario.
La volatilidad de los mercados, el endeudamiento público y la concentración de inversiones vinculadas a inteligencia artificial figuran entre los riesgos identificados por la institución.
Lagarde señaló que las condiciones actuales requieren una respuesta monetaria prudente, basada en la evolución de los datos y en la capacidad de la economía para absorber las perturbaciones externas.
Las próximas reuniones del BCE serán importantes para determinar si el endurecimiento producido por los mercados reduce la necesidad de nuevas subidas de tasas o si la persistencia de la inflación requiere medidas adicionales.
Conclusión: la caída de los bonos puede contener la inflación, pero a costa de un menor crecimiento
Christine Lagarde advirtió que la venta masiva de bonos y el aumento de sus rendimientos están endureciendo las condiciones de financiamiento en la eurozona más de lo previsto por el Banco Central Europeo.
El incremento de las tasas de largo plazo puede reducir la demanda de préstamos, el consumo de los hogares y las inversiones empresariales.
Esta desaceleración podría limitar la transmisión de los mayores precios de la energía hacia otros bienes y servicios, contribuyendo a moderar la inflación.
Sin embargo, el endurecimiento financiero también introduce riesgos para el crecimiento económico y las finanzas públicas de países altamente endeudados, como Francia.
La situación es especialmente delicada porque la inflación todavía se mantiene por encima del objetivo del 2% del BCE y los mercados siguen pendientes de la evolución del conflicto en Oriente Medio.
El principal desafío para Europa será encontrar un equilibrio: reducir la inflación sin provocar una desaceleración económica innecesariamente profunda. Las próximas decisiones del BCE dependerán de si el mercado de bonos continúa encareciendo el crédito y de cuánto persistan las presiones sobre los precios.