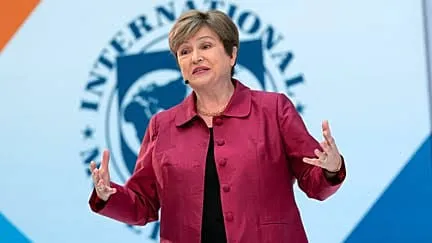
Europa enfrenta una advertencia económica de largo alcance. El Fondo Monetario Internacional sostiene que la deuda pública del país europeo promedio podría más que duplicarse hacia 2040 y alcanzar el 130% de su producto bruto interno si los gobiernos no corrigen sus déficits, aceleran el crecimiento y reforman sus economías. El envejecimiento de la población, el gasto en defensa y los costos de financiar la deuda están reduciendo el margen de maniobra de numerosos países.
La sostenibilidad de las finanzas públicas se está convirtiendo en uno de los principales desafíos económicos de Europa. El Fondo Monetario Internacional (FMI) advirtió que los gobiernos deberán adoptar medidas fiscales más ambiciosas para evitar que sus obligaciones financieras aumenten hasta niveles difíciles de sostener.
En una evaluación difundida el 16 de octubre de 2026, durante las reuniones anuales del FMI y el Banco Mundial en Bangkok, el organismo reclamó a los países europeos una combinación de reformas económicas, crecimiento y disciplina presupuestaria.
El análisis se apoya en investigaciones del Fondo que advierten que, sin cambios suficientes, la deuda pública del país europeo promedio podría alcanzar aproximadamente el 130% del PBI en 2040, cerca del doble de su nivel inicial.
El problema no se limita al déficit presupuestario actual. Los gobiernos también deben afrontar una demanda creciente de recursos para pensiones, atención médica, defensa, seguridad energética e inversiones destinadas a modernizar sus economías.
La advertencia llega cuando la zona euro mantiene un crecimiento económico moderado, mientras los costos de endeudamiento y las presiones inflacionarias limitan las posibilidades de financiar nuevos gastos sin aumentar la deuda.
Deuda del país europeo promedio en un escenario sin nuevas medidas hacia 2040.
Resultado de la simulación ponderado por el tamaño de las economías.
Horizonte de la advertencia fiscal del FMI.
La deuda europea podría duplicarse en apenas 15 años
El estudio del FMI, titulado Europe's Fiscal Squeeze: Tackling Rising Spending Pressures, analiza cómo evolucionarían las finanzas públicas si los gobiernos no adoptaran medidas para afrontar nuevas necesidades presupuestarias.
Los resultados son preocupantes: bajo un escenario hipotético sin ajustes, la deuda del país europeo promedio llegaría al 130% del PBI para 2040.
Si se calcula un promedio ponderado por el tamaño económico de cada país, la relación podría llegar al 155%.
La diferencia es importante porque algunas de las mayores economías europeas también presentan niveles elevados de endeudamiento.
Sin embargo, el FMI aclara que se trata de una simulación de políticas sin cambios, no de su pronóstico central ni de una predicción inevitable.
El objetivo consiste en mostrar la magnitud del desafío presupuestario si los gobiernos mantienen sus políticas sin responder a los cambios demográficos y económicos.
La advertencia central del FMI: sin reformas y una estrategia fiscal creíble, el peso de la deuda pública podría crecer más rápido que la capacidad económica de los países europeos para sostenerla.
Pensiones, salud, defensa y energía: los gastos que presionan a Europa
Una parte importante del problema proviene de transformaciones estructurales que no pueden resolverse únicamente mediante ajustes presupuestarios de un año.
El envejecimiento de la población europea obliga a los gobiernos a destinar mayores recursos a pensiones, atención médica y cuidados de largo plazo.
Paralelamente, las necesidades de defensa y seguridad han aumentado en un contexto de tensiones geopolíticas y compromisos militares.
La transición energética también exige inversiones en redes eléctricas, energías renovables e infraestructura para reducir la dependencia de combustibles importados.
Según el FMI, estas presiones pueden aumentar el gasto público anual en una magnitud cercana a cinco puntos porcentuales del PBI hacia 2040, en promedio.
Los principales factores de presión fiscal
Pensiones: mayor proporción de personas jubiladas y presiones sobre los sistemas previsionales.
Salud: aumento de necesidades médicas y cuidados asociados al envejecimiento.
Defensa: expansión de presupuestos militares y compromisos de seguridad.
Transición energética: nuevas inversiones en electricidad, infraestructura y seguridad del suministro.
Intereses de deuda: mayor costo de financiar y refinanciar obligaciones públicas.
El FMI exige medidas más ambiciosas para corregir los déficits
La evaluación presentada en octubre revela una diferencia importante entre los ajustes fiscales que los gobiernos han previsto y los que el FMI considera necesarios.
Según Reuters, aproximadamente tres cuartas partes de los países europeos necesitarían combinar reformas estructurales y mejoras de sus saldos presupuestarios.
En un escenario de reformas moderadas, el esfuerzo medio de consolidación fiscal requerido rondaría el 3,5% del PBI durante un horizonte de cinco años.
Sin embargo, los planes fiscales de países de la Unión Europea contemplan un ajuste medio cercano al 2% del PBI, inferior a ese requerimiento de referencia.
El FMI también señala que alrededor de una cuarta parte de los países podría necesitar esfuerzos superiores al 5% del PBI.
Un ajuste de esa magnitud sería especialmente difícil de ejecutar, debido a sus implicancias económicas, sociales y políticas.
La institución sostiene que actuar de forma anticipada permitiría repartir los ajustes a lo largo del tiempo y evitar medidas más drásticas en el futuro.
Cómo interpretar el 3,5%: no significa que todos los gobiernos deban recortar inmediatamente su presupuesto anual en esa proporción. Es una mejora acumulada de referencia del saldo primario ajustado por el ciclo económico, dentro de un escenario de reformas de mediano plazo.
Francia concentra las preocupaciones de los mercados financieros
Francia se ha convertido en uno de los países más observados por los inversionistas debido a su elevado endeudamiento, los déficits públicos y las dificultades para aprobar una estrategia presupuestaria consistente.
Los rendimientos de sus bonos soberanos a diez años alcanzaron aproximadamente el 4,9% en octubre, su nivel más alto en más de dos décadas.
El diferencial respecto a los bonos alemanes también aumentó, lo que refleja una prima de financiamiento superior a la de la principal economía europea.
El FMI considera que la situación todavía es manejable, gracias a características como la profundidad del mercado de deuda francesa y la duración de sus obligaciones.
Sin embargo, advierte que rendimientos persistentemente elevados podrían incrementar las dificultades presupuestarias.
Para Francia, contar con una estrategia creíble de reducción del déficit será especialmente relevante en un contexto de incertidumbre política y financiera.
¿Existe una nueva crisis de deuda europea? La Comisión Europea indicó el 14 de octubre que no observa señales actuales de una nueva crisis generalizada de deuda soberana, aunque insistió en que es necesario mantener políticas fiscales prudentes.
Una zona euro con crecimiento económico débil
La sostenibilidad de la deuda depende no solo del gasto público, sino también de la capacidad de cada economía para crecer.
Cuando el producto bruto interno aumenta lentamente, resulta más difícil reducir el peso relativo de las obligaciones financieras.
El FMI prevé que la economía de la zona euro crecerá apenas un 1,1% en 2026 y un 1,2% en 2027.
Estas cifras reflejan una expansión moderada, condicionada por debilidades de productividad, costos energéticos y obstáculos a la integración de los mercados europeos.
La inflación también continúa siendo un factor de preocupación.
El organismo proyecta una inflación cercana al 3,1% en 2026, con una desaceleración gradual hacia el 2,2% en 2028.
El problema es que un crecimiento económico insuficiente combinado con deuda elevada puede limitar la capacidad de inversión y respuesta ante nuevas crisis.
| Indicador | Valor | Interpretación |
|---|---|---|
| Crecimiento zona euro 2026 | 1,1% | Expansión económica moderada. |
| Crecimiento zona euro 2027 | 1,2% | Recuperación limitada. |
| Inflación zona euro 2026 | 3,1% | Por encima del objetivo monetario del 2%. |
| Inflación prevista 2028 | 2,2% | Aproximación gradual al objetivo. |
| Deuda de la zona euro 2025 | 88,7% del PBI | Proyección de la Comisión Europea. |
| Deuda de la zona euro 2027 | 91,2% del PBI | Mayor endeudamiento previsto a corto plazo. |
Fuentes: FMI, perspectivas económicas de octubre de 2026; Reuters y Comisión Europea. Los indicadores de zona euro son diferentes del promedio de países europeos utilizado en el escenario de deuda a 2040.
El aumento de los intereses puede agravar el problema
El costo de la deuda depende también de las tasas de interés que deben pagar los gobiernos para obtener recursos.
Durante años, muchos países europeos se beneficiaron de condiciones de financiamiento favorables.
Sin embargo, el repunte inflacionario, la incertidumbre energética y la elevada demanda de capital han contribuido a aumentar los rendimientos de los bonos.
Cuando una obligación vence, el gobierno debe refinanciarla bajo las condiciones disponibles en ese momento.
Si las nuevas tasas son mayores, el servicio de la deuda puede consumir una proporción creciente del presupuesto.
Esto deja menos recursos para educación, salud, inversión pública y otras prioridades.
No obstante, el impacto no es inmediato sobre toda la deuda, porque muchos países tienen bonos a tasas fijas y vencimientos distribuidos durante varios años.
¿Qué reformas propone el FMI para evitar una crisis futura?
El Fondo considera que la solución no puede depender exclusivamente de subir impuestos o reducir gastos.
También será necesario elevar el potencial de crecimiento económico mediante reformas que impulsen productividad, inversión y competitividad.
Las principales líneas de actuación
Consolidación fiscal: establecer trayectorias sostenibles para reducir los déficits y estabilizar la deuda.
Productividad: impulsar innovación tecnológica, inversión y eficiencia empresarial.
Mercado único: eliminar obstáculos comerciales y financieros entre países europeos.
Eficiencia del gasto: mejorar el uso de recursos públicos y evaluar prioridades presupuestarias.
Reformas estructurales: adaptar los sistemas económicos y sociales a los cambios demográficos.
El organismo señala que las reformas orientadas al crecimiento pueden disminuir la magnitud del ajuste presupuestario necesario.
Sin embargo, los países altamente endeudados podrían necesitar medidas adicionales que planteen decisiones difíciles sobre impuestos, prestaciones y alcance de los servicios públicos.
¿Significa esto que Europa tendrá que aplicar austeridad?
Las advertencias del FMI reavivan el debate sobre la austeridad, entendida como la reducción de déficits mediante menores gastos, mayores ingresos públicos o una combinación de ambos.
Los defensores de la consolidación fiscal sostienen que actuar anticipadamente puede preservar la confianza de los inversionistas y evitar crisis de deuda más costosas.
Por otro lado, algunos economistas advierten que los recortes presupuestarios demasiado rápidos pueden afectar la actividad económica, los servicios públicos y el bienestar social.
El propio FMI considera que la composición y el ritmo del ajuste son fundamentales.
Las medidas deben adaptarse a las condiciones de cada país y combinarse con reformas capaces de sostener el crecimiento.
Por eso, la institución no propone una reducción uniforme e inmediata del gasto en toda Europa.
Una distinción importante: consolidar las cuentas públicas no exige necesariamente recortar todos los servicios. También puede implicar mejorar ingresos tributarios, reducir gastos ineficientes y fortalecer el crecimiento económico.
¿Por qué el FMI insiste en comenzar los ajustes cuanto antes?
El tiempo es uno de los factores principales de la advertencia.
Cuando los gobiernos demoran las decisiones fiscales, los déficits pueden acumularse y aumentar el monto de deuda que necesita refinanciarse.
Además, un crecimiento lento puede dificultar la recuperación de ingresos públicos.
Si el mercado comienza a exigir mayores intereses para financiar a un país, el ajuste necesario puede volverse más difícil.
El FMI considera que una estrategia gradual, creíble y anunciada con anticipación ofrece mejores condiciones que responder únicamente cuando las presiones financieras se han intensificado.
La clave será establecer programas viables que puedan mantenerse durante varios años, incluso cuando cambien los gobiernos.
¿Qué significa una deuda del 130% del PBI?
La relación deuda/PBI compara las obligaciones financieras del Estado con el valor total de bienes y servicios producidos por la economía durante un año.
Por ejemplo, una deuda del 130% del PBI significa que las obligaciones públicas equivalen a 1,3 veces la producción económica anual del país.
Esto no significa que toda esa deuda deba pagarse inmediatamente.
Los gobiernos suelen refinanciar sus obligaciones a lo largo del tiempo y disponen de ingresos tributarios y otras fuentes de financiamiento.
Por eso, la sostenibilidad depende de factores adicionales: tasas de interés, crecimiento económico, vencimientos, moneda de denominación y capacidad de recaudar impuestos.
El problema aparece cuando la deuda crece de manera persistente sin que exista una estrategia creíble para estabilizarla.
¿Puede afectar esta situación a Perú y América Latina?
La evolución económica de Europa tiene relevancia para países que mantienen relaciones comerciales y financieras con la región.
Un menor crecimiento europeo puede reducir la demanda de determinados productos importados y afectar las perspectivas de exportadores internacionales.
El aumento de rendimientos de bonos soberanos también puede modificar los flujos de capital y el costo de financiamiento global.
Para Perú, los posibles efectos dependerán de la evolución de la economía mundial, los precios de materias primas, el tipo de cambio y las condiciones de inversión.
Sin embargo, la advertencia del FMI no significa que Europa se encuentre actualmente en una crisis generalizada ni permite anticipar automáticamente una caída de exportaciones peruanas.
El impacto real dependerá de las decisiones fiscales que adopten los gobiernos y de la evolución económica durante los próximos años.
Tres escenarios para las finanzas públicas europeas
| Escenario | Qué podría ocurrir | Consecuencia |
|---|---|---|
| Reformas y ajuste gradual | Los gobiernos mejoran sus balances y elevan la productividad. | Mayor posibilidad de estabilizar la deuda. |
| Medidas insuficientes | El gasto estructural crece más rápido que los ingresos. | Persistencia del aumento de deuda pública. |
| Ausencia de nuevas medidas | No se compensan las presiones de pensiones, salud, defensa y energía. | Escenario simulado por el FMI de deuda media cercana al 130% del PBI en 2040. |
Europa necesita crecer más para sostener sus compromisos
El FMI considera que el principal desafío europeo combina debilidad del crecimiento y mayores compromisos fiscales.
La fragmentación de los mercados, las diferencias regulatorias y las barreras a la inversión impiden aprovechar plenamente el tamaño de la economía europea.
Las reformas del mercado único, la integración de capitales, la innovación tecnológica y una mayor movilidad económica pueden contribuir a mejorar la productividad.
También podrían facilitar la financiación de proyectos estratégicos sin depender exclusivamente de deuda pública adicional.
Sin embargo, los beneficios no serían inmediatos y su ejecución requiere acuerdos políticos entre gobiernos con prioridades diferentes.
El informe plantea que posponer estas decisiones reduciría las alternativas disponibles en el futuro.
Conclusión: Europa dispone de tiempo para actuar, pero la deuda exige decisiones
El Fondo Monetario Internacional advierte que, sin reformas suficientes y una estrategia fiscal sostenible, la deuda del país europeo promedio podría duplicarse y alcanzar aproximadamente el 130% del PBI hacia 2040.
Las principales presiones proceden del envejecimiento de la población, los sistemas de pensiones y salud, los compromisos de defensa, la transición energética y los mayores costos financieros.
La dificultad se agrava porque la zona euro mantiene perspectivas de crecimiento moderado, mientras varios países necesitan reducir sus déficits sin perjudicar innecesariamente su actividad económica.
El FMI propone combinar reformas estructurales, mayor productividad, eficiencia del gasto y consolidación fiscal gradual.
La institución también insiste en que el escenario de duplicación no es inevitable y que una actuación temprana puede cambiar significativamente la trayectoria de las finanzas públicas.
La advertencia es clara: Europa necesita decidir cómo financiar sus compromisos futuros sin comprometer su estabilidad económica. El desafío no consiste únicamente en gastar menos, sino en crecer mejor, utilizar los recursos de forma eficiente y evitar que el costo de la deuda termine reduciendo la capacidad de los gobiernos para atender a sus ciudadanos.